第 32 章
非線性動力學:體制轉換、微分方程與早期預警訊號
前面幾章的模型,儘管一個比一個精巧,卻共用同一套本體論 (ontology):變化是圍繞單一均衡 (equilibrium) 的一段平滑、漸進而且可逆的流動,受雜訊擾動,但終究會回到同一個集中趨勢 (central tendency)。心理學家最想理解的許多現象違反那套本體論。復發 (relapse) 是一次切換,不是一段漂移 (drift);心情可以循環而不安定下來;成癮 (addiction) 表現出遲滯 (hysteresis),因而同一個壓力源會依它之前的歷史而產生復原或崩潰;而一次憂鬱發作 (depressive episode) 可以是替代穩定狀態之間的一次突然轉變,而不是一段緩慢的下滑。本章發展真正非線性 (nonlinear) 假設所需要的做法,而它在處理這些做法時,對「做法承諾了什麼」與「證據支持什麼」之間的落差投注全書最謹慎的注意,因為這裡正是那道落差最寬的前沿。三種形式論 (formalism) 組織本章的材料。體制轉換 (regime switching) 模型把系統當成佔據少數幾個離散狀態 (discrete state) 之一、每個狀態各有自己的動態 (dynamics),而一個隱藏馬可夫模型 (hidden Markov model) 或一個馬可夫轉換自我迴歸 (Markov-switching autoregression) 估計那些狀態與它們之間的轉移 (transition)。微分方程 (differential equation) 模型把調節 (regulation) 形式化為一股回復力 (restoring force),而阻尼線性振盪子 (damped linear oscillator) 給了頻率 (frequency) 與阻尼 (damping) 一個心理學的讀法:回到均衡的速度與徹底程度。臨界轉變 (critical transition) 理論把一次突然的移轉當成一個狀態失去穩定性 (stability),而它預測會有早期預警訊號 (early-warning signal),也就是系統在臨界點 (tipping point) 附近變得遲緩時上升的自我相關 (autocorrelation) 與變異數 (variance),那已經被提出來當成預先察覺臨床轉變的基礎。每一種形式論都很有力,也每一種都很容易被過度推銷,所以本章讓每一個方法都配上讓它保持誠實的那一份紀律:對體制沿用第 22 章決定類別數(列舉, enumeration)的那份警戒,對振盪子估計沿用它所要求的嵌入 (embedding) 敏感度告白,對早期預警訊號沿用替代序列 (surrogate) 推論與單一個案的清醒。那份誠實不是附加在內容後面的一句保留;在這道前沿上,它就是內容。
學習目標
讀完本章之後,你應該能夠:(1) 辨認出「線性、單一均衡的模型是錯的本體論」的情形,並把一個非線性的替代方案表述成一項實質假設 (substantive hypothesis);(2) 配適並解讀體制轉換模型,也就是隱藏馬可夫模型與馬可夫轉換自我迴歸,並以第 22 章的列舉紀律裁決體制的個數;(3) 理解調節的微分方程建模,以廣義局部線性近似 (generalized local linear approximation) 估計一個阻尼線性振盪子,並誠實面對它的嵌入敏感度;(4) 說明臨界減速 (critical slowing down),並以適當的替代序列推論計算早期預警指標;(5) 坦白地評價精神病理學裡早期預警訊號的證據;(6) 把遞迴量化分析 (recurrence quantification analysis) 當成一種描述性的鏡頭來使用;以及 (7) 為每一個非線性方法配上一份實際的資料預算 (data budget) 與主張上限 (claim ceiling)。
32.1 當線性是錯的理論時
非線性是一項實質主張,不是一項裝飾,而它必須被實質地辯護。本書的預設一直是線性、單一均衡的模型,而那個預設常常是對的,一方面因為許多歷程在均衡附近近似線性,另一方面因為在非線性的推衍只是趕流行的時候,線性的近似 (approximation) 才是有原則的那一個。要為非線性模型立案,得等到現象展現出某個線性模型產生不出來的指紋 (signature),而圖 32.1 收集了四個這樣的指紋。一次體制切換展現的是水準 (level) 或動態上的一次突變,而平滑的趨勢會把它說錯。一段持續的週期 (cycle) 展現的是週期性 (periodicity),而一個均值回歸 (mean-reverting) 的模型會把它當成雜訊。一個遲滯迴圈 (hysteresis loop) 展現的是「狀態取決於某個驅力變項 (forcing variable) 的歷史」,因而同一個輸入在上行與下行時給出不同的輸出,那是任何靜態的輸入輸出函數都抓不住的。而一個雙峰的邊際分配 (bimodal marginal distribution) 展現的是兩個偏好狀態,而線性高斯 (linear-Gaussian) 模型假定只有一個。這些指紋是走向非線性的經驗依據,而它們的不存在則是留在線性的依據。
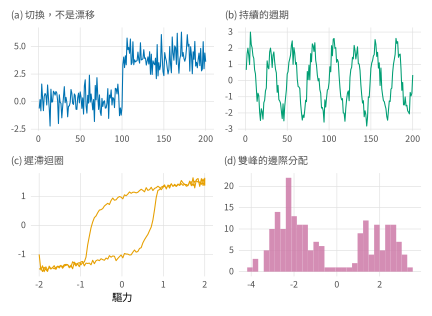
註:(a) 一次體制切換:水準上的一次突變,而平滑的趨勢會把它說錯。(b) 一段持續的週期:週期性,而均值回歸的模型會把它當成雜訊。(c) 一個遲滯迴圈:狀態取決於驅力的歷史,因此上行與下行的路徑不同,那是任何靜態函數都抓不住的。(d) 一個雙峰的邊際分配:兩個偏好狀態,而線性高斯模型假定只有一個。每一個指紋都是非線性模型的實質依據;它們的不存在則是留在線性的依據。
三種形式論處理這些現象,而圖 32.2 把它們畫成一張地圖。離散體制,也就是系統佔據少數幾個各有其動態的狀態之一,是第 32.2 節那些體制轉換模型所處理的範圍。連續的非線性流動,也就是一股回復力沿一條彎曲的路徑把系統拉回均衡,是第 32.3 節那些微分方程模型所處理的範圍。替代穩定狀態之間的轉變,也就是一個緩慢變化的條件把系統帶過臨界點,是第 32.4 節臨界轉變理論所處理的範圍。前面幾章的線性工具坐落在這幅較大的圖景之內,是那些在非線性指紋都不存在時就夠用的、局部的、近均衡的近似。表 32.1 是這份定位,把每一個現象對映到它的形式論與本章的工具。
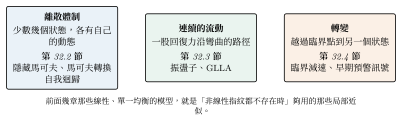
註:非線性現象分成三個家族,每一個各有自己的做法:離散體制由狀態轉換模型處理,連續的非線性流動由微分方程處理,替代穩定狀態之間的轉變由臨界轉變理論處理。遞迴量化分析(第 32.5 節)是一種橫跨三者都適用的描述性鏡頭。本章那些線性的前輩是近均衡的特例。
表 32.1 非線性現象、形式論與工具。
| 現象 | 形式論 | 工具(節次) |
|---|---|---|
| 狀態上的突然切換 | 離散體制 | 隱藏馬可夫模型、馬可夫轉換自我迴歸(第 32.2 節) |
| 持續的振盪 | 連續的流動 | 阻尼振盪子、GLLA(第 32.3 節) |
| 遲滯、臨界翻覆 | 替代穩定狀態 | 臨界減速、早期預警訊號(第 32.4 節) |
| 遞迴結構 | (描述性) | 遞迴量化分析(第 32.5 節) |
| 平滑而可逆的變化 | 單一均衡 | 線性模型(前面各章) |
註:形式論由現象推出來,而現象必須被示範,不能被假定。一個單獨報出來的風險比 (hazard ratio) 或成長斜率 (growth slope) 預設的是最後一列;圖 32.1 那些指紋才是准許其他各列的東西。非線性是一項假設,自帶它的舉證責任 (burden of proof)。
32.2 體制轉換模型
一個體制轉換模型假定系統佔據少數幾個隱藏狀態 (hidden state) 之一,每個狀態各有自己的分配或動態,而它依一個馬可夫轉移結構 (Markov transition structure) 在它們之間移動。最簡單的版本是隱藏馬可夫模型,其中每個狀態各有自己的發射分配 (emission distribution),而觀察值在給定狀態之下條件獨立 (conditionally independent);它是第 22 章潛在轉移模型 (latent transition model) 在測量上比較簡單的親戚,而它以同一套前向後向 (forward-backward) 期望最大化 (expectation-maximization) 的邏輯來估計。把它用在 n1_mood 序列上,也就是一個人兩百天的每日效價 (valence)、其中植入了一段「由穩定體制經過一段過渡走到憂鬱體制」的進程,一個三狀態的隱藏馬可夫模型還原出那個結構。它的貝氏訊息準則 (Bayesian information criterion) 偏好三個狀態勝過兩個(\(1451\) 對 \(1504\)),它以八成五的正確率解碼 (decode) 出植入的體制,而它的狀態平均數 \(28.7\)、\(53.6\) 與 \(67.4\) 也追得上植入的體制平均數;憂鬱狀態同時帶著最大的發射標準差 (standard deviation),\(12.9\) 對穩定狀態的 \(4.3\),那份上升的變異性 (variability) 正是第 32.4 節將要讀成警訊的東西。圖 32.3 畫出那份解碼與它的後驗狀態機率 (posterior state probability),而這裡的呈現慣例很要緊:交付出去的東西不是一份「以假的確定性斷言每一天處於哪個狀態」的硬性著色,而是每個時點上每個狀態的後驗機率,它同時顯示了被自信分類的那些段落與真正曖昧的那些轉變。
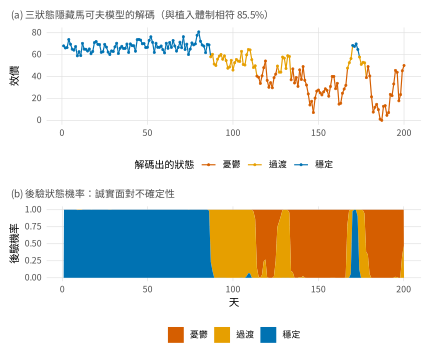
註:子圖 (a):n1_mood 的效價序列,依三狀態隱藏馬可夫模型最可能的解碼狀態著色,它以八成五的正確率還原出植入的穩定、過渡與憂鬱體制。子圖 (b):每一天每個狀態的後驗機率,也就是誠實面對不確定性的那份交付物。有把握的段落顯示單一狀態的機率接近一;真正的轉變顯示混合的機率。改報硬性的狀態標籤,等於斷言一份資料並不支持的確定性。英文版子圖 (a) 的副標印的是 \(86\%\),而同章的圖說與正文都寫八成五;實際值是 \(85.5\%\),中文版改印 \(85.5\%\) 以免圖文相牴觸。見 EN-32-04。
比較豐富的那個版本讓動態、而不只是平均數,跨體制而不同。一個馬可夫轉換自我迴歸給每個體制自己的自我迴歸持續性 (autoregressive persistence) 與創新變異數 (innovation variance),把一個在臨床上很有共鳴的想法形式化:一個人的心情在憂鬱體制裡不只是比較低,而且是被不一樣地調節的,比較有慣性 (inertia),也比較波動。解碼 n1_mood 的體制並估計體制內的動態,證實了這一點:憂鬱體制顯示出 \(0.75\) 的自我迴歸持續性與 \(8.97\) 的創新標準差,對比穩定體制的 \(0.29\) 與 \(4.14\),那是一份在動態本身而不只在水準上看得見的失調 (dysregulation)。圖 32.4 呈現這個對比。同時配適體制與體制特定動態的那個聯合估計式 (joint estimator),實作在 dynr 套件裡,是黃金標準,而且與第 26 章共用同一套狀態空間 (state-space) 的做法;這裡用的「先解碼再估計」兩步驟做法是它透明的近似版本。表 32.2 列出一個體制轉換狀態空間模型的界定解剖 (specification anatomy),包括依共變項而定的轉移機率 (covariate-dependent transition probability),也就是「一個壓力源提高切換進失調體制的機率」,那正是讓這個架構成為「什麼促成一次轉變」的真正模型、而不只是「一次轉變發生了」的描述的東西。
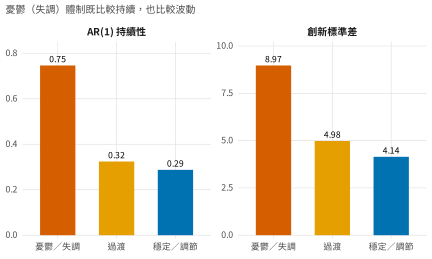
註:在 n1_mood 序列每一個解碼出的體制之內估計的自我迴歸持續性與創新標準差。憂鬱(失調)體制的持續性(\(0.75\) 對 \(0.29\))與創新(\(8.97\) 對 \(4.14\))都高於穩定(調節良好)的體制,因此各體制的差異在動態、而不只在平均水準上。這就是一份只講平均數的描述會漏掉的、臨床上有實質意義的內容。
表 32.2 一個體制轉換狀態空間界定的解剖。
| 成分 | 它界定什麼 | 心理學的讀法 |
|---|---|---|
| 體制的動態 | 每個體制一組 AR/VAR 係數 | 調節良好對失調的動態 |
| 創新變異數 | 每個體制的雜訊大小 | 狀態的波動性 |
| 起始機率 | 第一個時點上的體制 | 起始的狀態 |
| 轉移矩陣 | 留下與切換的機率 | 體制的持續性 |
| 依共變項的轉移 | 切換機率的預測變項 | 什麼促成一次轉變 |
註:轉移結構正是把一個體制轉換模型與一個混合分配模型 (mixture model) 區分開來的東西:它模型化狀態的時間順序,以及什麼驅動了狀態之間的移動。依共變項而定的轉移,把模型從「體制何時發生」的描述變成關於「它們的促成因子」的假設。估計上共用第 22 與 26 章那些關於起始值 (starting value) 與標籤互換 (label switching) 的警戒。
第 22 章的列舉紀律原封不動地移轉過來,而且是本節的知識論拱心石。一個兩狀態模型會配適得了許多根本沒有真體制的序列,因為來自單一體制的厚尾 (heavy-tailed) 或異質變異 (heteroscedastic) 雜訊模仿得出切換的外觀。圖 32.5 展示這個陷阱:一條真的有兩個體制的序列與一條單一體制但雜訊厚尾的序列,兩者都被一個兩狀態模型配適,而光看配適無法分辨它們。那些保險措施就是第 22 章點名過的那幾項:誠實報告後驗體制機率而不是把它硬化成標籤、解碼出的體制與外部共變項的一致性 (coherence),以及複製 (replication)。一個被還原出來的體制,就像一個被還原出來的潛在類別 (latent class),是一項關於結構的假設,由「它預測得了什麼」與「它會不會重現」來驗證,而絕不是一項由找到它的那個模型所認證的發現。
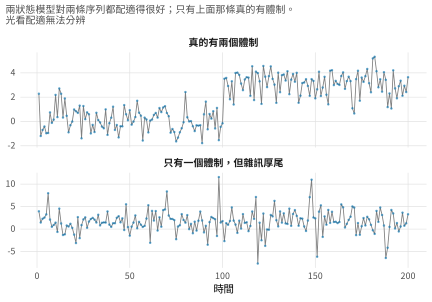
註:兩狀態模型配適得同樣好的兩條序列:一個真的有兩個體制的歷程(上),與一個單一體制、雜訊厚尾的歷程(下)。光看模型配適無法分辨它們,因為來自一個體制的厚尾模仿得出兩個體制之間的切換。保險措施在外部:解碼出的體制與共變項的一致性、誠實的後驗不確定性,以及複製,也就是第 22 章的列舉紀律。
32.3 微分方程與振盪子
在調節就是理論的地方,微分方程是它天然的語言,因為一股回復力就是一個關於導數 (derivative) 的陳述:一個狀態的變化率取決於它離設定點 (set point) 多遠。標準的形式化是阻尼線性振盪子,\(\ddot{x} = \eta\,x + \zeta\,\dot{x}\),其中狀態的加速度透過一個頻率參數 \(\eta\) 取決於它的位移 (displacement),並透過一個阻尼參數 \(\zeta\) 取決於它的速度 (velocity)。心理學的讀法是把「情緒即恆溫器 (thermostat)」這個隱喻量化 (Chow et al., 2005):一個負的 \(\eta\) 產生振盪,也就是一個被拉回設定點的系統那種衝過頭再回來,而一個負的 \(\zeta\) 對那段振盪施加阻尼,使振幅 (amplitude) 衰減、系統安定下來。頻率標示一個人繞著自己的均衡循環得多快,阻尼標示每一次偏離被調節掉得多徹底,而這些參數上的個別差異 (individual difference) 正是實質的報酬:一個阻尼不佳的情緒系統在被擾動之後會振盪比較久,那是情緒失調 (emotional dysregulation) 一個說得通的操作化 (operationalization)。圖 32.6 畫出參數區與它們的軌跡。
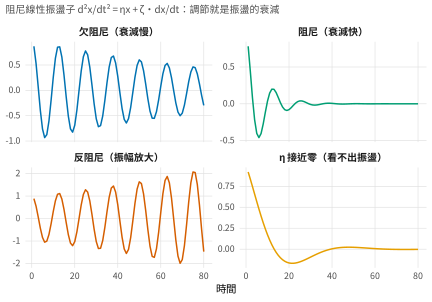
註:阻尼線性振盪子 \(\ddot{x}=\eta x + \zeta\dot{x}\) 在四個參數區之下的軌跡。欠阻尼 (underdamped) 而衰減慢:看得見的持續振盪。阻尼:很快安定下來的振盪。反阻尼 (anti-damped,\(\zeta>0\)):振幅放大的振盪,一個失控的系統。\(\eta\) 接近零:回到均衡而看不出任何振盪,與單純的均值回歸難以分辨;嚴格說,圖上這一格的參數(\(\eta=-0.02\)、\(\zeta=-0.15\))判別式仍為正、在數學上並非過阻尼 (overdamped),只是隱含週期遠長於衰減時間,因此在可見的時窗內看起來就是過阻尼的極限情形。英文版此處逕稱過阻尼,中文版改述為 \(\eta\) 接近零。見 EN-32-05。調節就是振盪的衰減;失調就是它的持續或放大。
估計振盪子需要從離散而有雜訊的資料估計導數,而廣義局部線性近似 (GLLA) 的做法是把序列嵌入 (embed),也就是形成 \(D\) 個連續觀察值的重疊窗,再套用一個固定的線性算子,對局部配一個二階多項式,以還原每一點上的水準、速度與加速度 (Boker & Nesselroade, 2002)。把估計出的加速度對估計出的水準與速度作迴歸,就得到 \(\eta\) 與 \(\zeta\)。在一個已知的阻尼振盪子上(\(\eta = -0.25\)、\(\zeta = -0.06\)、週期 \(12.6\)),GLLA 在嵌入維度為四時還原得不錯(\(\hat\eta = -0.26\)、\(\hat\zeta = -0.05\)、週期 \(12.3\))。但估計值取決於嵌入維度,而這份依賴正是這個方法的核心脆弱之處,要拿出來教,不要藏起來。圖 32.7 就是那份告白:當嵌入維度由三變到九,頻率的估計值由 \(-0.32\) 漂移到 \(-0.19\),把真值夾在中間,卻沒有把它釘住。一份「報出單一組 \((\eta, \zeta)\) 而不呈現它對嵌入選擇之敏感度」的振盪子分析,正是在隱瞞關於它最重要的那件事,而誠實的報告是那條敏感度曲線,不是那個點估計。
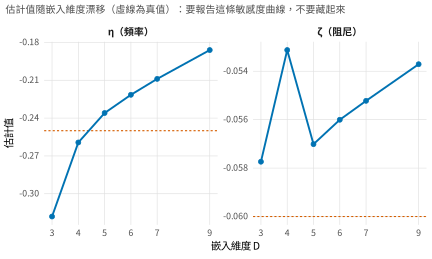
註:對一條參數已知的序列(虛線),廣義局部線性近似對振盪子頻率 (\(\eta\)) 與阻尼 (\(\zeta\)) 的估計值隨嵌入維度變化的情形。頻率的估計值隨嵌入選擇系統性地漂移,把真值夾住而不是釘住;阻尼的估計值比較穩定,但也不是固定的。嵌入維度是一個研究者的自由度 (researcher degree of freedom),而報告它上面的敏感度、不是一個點估計,才是誠實的做法。
在真實資料上,這份脆弱更深,而那份報酬也必須以相應的謹慎來陳述。把振盪子配適到 affect_ema 資料中每個人的正向情緒 (positive affect) 序列上,每一個人的估計值都有負的頻率、也都滿足欠阻尼的條件,那看起來像是在說每個人都在振盪。其實不然。一個負的頻率估計只表示序列是均值回歸的,而一個有雜訊的均值回歸歷程被嵌入並微分之後,不論它裡面有沒有真的週期,對 GLLA 來說看起來都是局部振盪的。換句話說,振盪子模型幾乎什麼都配適得了,而這正是為什麼一項來自生態瞬時評估 (ecological momentary assessment) 的振盪主張不能只靠配適來撐:它需要原始序列上看得見的週期、一個短到在研究期間內觀察得到的隱含週期,以及一份撐得過嵌入選擇的敏感度分析。表 32.3 列出參數、它們的心理學語意與它們的估計敏感度,而它也延續了與第 27 章的連貫:在那裡,同樣的振盪動態以一個連續時間 (continuous-time) 模型的複數特徵值 (complex eigenvalue) 出現,是同一個現象的第二種形式論。
表 32.3 振盪子的參數、語意與估計敏感度。
| 參數 | 心理學的讀法 | 估計的敏感度 |
|---|---|---|
| 頻率 \(\eta\) | 繞設定點循環的速度 | 隨嵌入維度漂移(圖 32.7) |
| 阻尼 \(\zeta\) | 調節的徹底程度 | 比較穩定,但仍依賴嵌入 |
| 週期 \(2\pi/\sqrt{-\eta}\) | 一個循環的長度 | 必須短到觀察得到 |
| 欠阻尼 | 真的振盪對單純的均值回歸 | 幾乎任何均值回歸序列都配適得了 |
註:這些參數有乾淨的心理學讀法,估計卻很脆弱。關鍵的問題不是振盪子配不配得上,因為它幾乎總是配得上,而是序列有沒有展現一個真的、觀察得到的週期,那需要看得見的週期性、一個說得通的週期長度,以及對嵌入選擇的穩健性 (robustness)。第 27 章的連續時間模型以複數特徵值表達同一組動態。
32.4 臨界轉變與早期預警訊號
最有野心的非線性假設是:一次突然的臨床變化,例如一次憂鬱發作的發生,是一次臨界轉變,也就是當一個緩慢變化的條件把系統帶過一個摺疊分岔 (fold bifurcation) 到達另一個穩定狀態時,它原本所在的均衡失去了穩定性。這套理論作出一個引人注目的預測。當系統接近臨界點,它所佔據的均衡變得比較不穩定,它的回復力變弱,而它從擾動中復原得越來越遲緩,這個現象叫做臨界減速 (critical slowing down)。遲緩的復原有可測量的統計指紋:系統的延宕一期自我相關 (lag-one autocorrelation) 朝一上升,因為復原慢的時候每一個值都與前一個值更像,而它的變異數也上升,因為擾動被壓抑得比較少。這些就是早期預警訊號 (early-warning signal),而它們的承諾,也就是「由例行監測資料算出一份對臨床轉變的預告警報」,大到值得本書最仔細的評價。基礎方塊勾勒出減速為何隱含自我相關上升,而圖 32.8 畫出這套理論底下那幅位能地景 (potential landscape) 的圖像。
基礎概念 • 臨界減速為何抬高自我相關
在一個穩定均衡附近,動態線性化為 \(\dot{x} = -\kappa\,x + \text{雜訊}\),其中 \(\kappa > 0\) 是回復速率 (recovery rate),也就是每單位位移的回復力。以間隔 \(\Delta t\) 取樣,這就是一個延宕一期係數為 \(\phi = e^{-\kappa \Delta t}\)、定態變異數 (stationary variance) 為 \(\sigma^2/(2\kappa)\) 的自我迴歸。當系統接近一個摺疊分岔,均衡失去穩定性,因此回復速率 \(\kappa \to 0\)。兩個指紋立刻跟著出現:\(\phi = e^{-\kappa\Delta t} \to 1\),自我相關朝一上升;而 \(\sigma^2/(2\kappa) \to \infty\),變異數無界地增長。臨界減速因此不是一條啟發式規則 (heuristic),而是分岔處回復速率消失的一個推論,而上升的自我相關與變異數就是它的指紋。同一個線性化也說明了為什麼前面各章那些近均衡的線性模型在局部是有效的,以及為什麼它們恰恰在 \(\kappa\) 逼近零的地方失效。
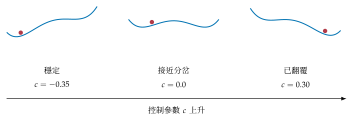
註:把系統看成一顆在位能地景上的球。離轉變還遠時(左),球坐在一個深井裡,被輕推之後很快回來。當一個控制參數漂移(中),球所在的那個井變淺,因此球回來得遲緩,那就是臨界減速。在分岔處(右),那個井消失,球滾向另一個狀態,那就是翻覆。早期預警訊號那些上升的自我相關與變異數,就是井變淺在統計上的影子。
計算與它的推論才是紀律決定成敗的地方。早期預警指標是在一條去趨勢 (detrend) 過的序列上以移動窗 (rolling window) 計算的,而那些選擇,也就是窗寬與去趨勢的方法,都是研究者的自由度,它們的影響必須被檢查。一個指標的趨勢以它與時間的肯德爾等級相關 (Kendall rank correlation) 來摘述,而關鍵在於,那份趨勢必須對照一個「可能純由機會產生它」的虛無 (null) 來檢定,因為上升的自我相關可以出現在任何一條有持續性的序列裡,而不需要有任何逼近中的轉變。那個虛無由替代序列建起來,它們共用觀察到的自我相關、卻不含任何朝向轉變的趨勢;把觀察到的肯德爾趨勢拿去和這些替代序列的趨勢分配比較,就得到一個誠實的 \(p\) 值。圖 32.9 在 bistable_sim 序列上驗證整條管線,那條序列由一個真的摺疊分岔生成,其中一個控制參數緩慢地漂移越過臨界點。指標如理論所預測地上升,自我相關的趨勢(\(\tau = 0.51\))與變異數的趨勢(\(\tau = 0.47\))對照替代序列虛無都顯著(分別是 \(p < 0.001\) 與 \(p = 0.01\)),而預警領先臨界點很長一段。這就是這個方法照廣告運作的樣子,在來自一次已知轉變的乾淨資料上。
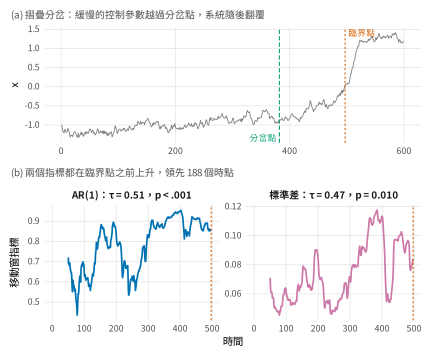
註:子圖 (a):由一個真的摺疊分岔生成的 bistable_sim 序列,先待在下方的狀態,其間一個控制參數漂移越過分岔點(綠;英文版為橘,中文版把橘保留給體制的著色),隨後翻覆到上方的狀態(紅)。子圖 (b):移動窗的延宕一期自我相關與標準差都在翻覆之前上升,如臨界減速理論所預測;兩個趨勢對照一個自我相關相符的替代序列虛無都顯著,而預警領先臨界點很長一段。在來自一次已知轉變的乾淨資料上,這個方法是有效的。英文版把兩個指標畫在同一個 \(y\) 軸上,而它們的尺度差一到兩個數量級,被壓扁的那一條在圖上幾乎是一條直線;中文版把它們拆成各自的分面與各自的 \(y\) 軸。見 EN-32-02。
令人清醒的那份示範隨後就到,因為真實資料並不乾淨,而單一個案並不是母體。圖 32.10 把同一條管線用在 n1_mood 序列上,取到憂鬱體制發作之前為止。結論是分歧的:變異數顯著上升(\(\tau = 0.71\)、\(p = 0.008\)),但自我相關,也就是理論上比較核心的那個指標,沒有(\(\tau = 0.44\)、\(p = 0.11\))。而比較深的那份警戒不是關於這條序列的特定結果,而是關於它的身分:一個單一的、事後的個案。一次事後才被觀察到的轉變,發生在一個人身上,而且分析上的選擇是在已知轉變落在何處的情況下作出的,這是一份對「預告式警報」而言最弱的證據,不管那幅圖看起來多乾淨,因為轉變的基本率 (base rate) 很低、分析上的選擇很多,而一個在某一次轉變之前出現的訊號,並沒有告訴我們它在那許多次「沒有轉變」之前會發出多少假警報 (false alarm)。表 32.4 定義這些指標與它們的失效模式,而表 32.5 消化這份經驗證據的現狀。文獻慶祝過一些單一個案的成功 (van de Leemput et al., 2014; Wichers et al., 2016),也遇到過針對基本率、窗寬選擇與預告表現的尖銳批評 (Bos & De Jonge, 2014),而這個領域在預告與複製上的紀錄,至截稿為止,確實是分歧的。本書的判斷因此是有界的:早期預警訊號是一個有前景的「產生假設用的監測」基礎,不是一個經過驗證的臨床警報,而一項「它們預先察覺得到某個個體的轉變」的主張,必須對基本率與分析者自由度的反駁提出辯護,而不只是用一個動人的個案來說明。
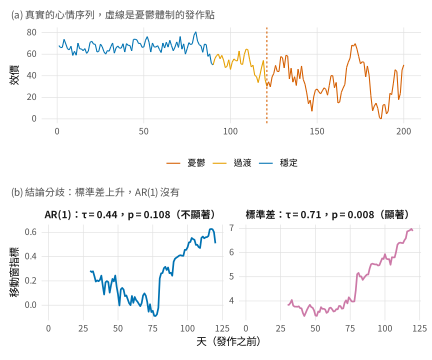
註:把早期預警的管線用在 n1_mood 序列上,取到憂鬱體制發作(虛線)之前為止。變異數顯著上升(\(\tau = 0.71\)、\(p = 0.008\))而自我相關沒有(\(\tau = 0.44\)、\(p = 0.11\)),這是一份分歧的結論,而在那之前還有更深的問題:這是一個單一的、事後的個案,對預告式警報而言是最弱的證據。決定一份預警是不是真的,是基本率與分析者的自由度,不是某個指標上升的外觀。與圖 32.9 相同,中文版把兩個指標拆成各自的分面與各自的 \(y\) 軸;這一格尤其要緊,因為它的重點正是「標準差上升而自我相關沒有」。見 EN-32-02。
表 32.4 早期預警指標:定義、機制、推論與失效。
| 指標 | 機制 | 推論 | 失效模式 |
|---|---|---|---|
| 延宕一期自我相關 | \(\kappa\to0\) 時 \(\phi=e^{-\kappa\Delta t}\to1\) | 肯德爾 \(\tau\) 對替代序列虛無 | 在任何有持續性的序列裡都會上升 |
| 變異數 | \(\sigma^2/(2\kappa)\to\infty\) | 肯德爾 \(\tau\) 對替代序列虛無 | 平均數在變動時也會上升 |
| 偏態/閃爍 | 分岔附近不對稱的偏離 | 替代序列虛無 | 有雜訊;需要長序列 |
| 交叉相關 | 接近臨界點時耦合變強 | 多變量替代序列 | 多重檢定灌大 |
註:每一個指標在臨界減速裡都有它的機制基礎,也各有一個特徵性的失效模式。窗寬與去趨勢是研究者的自由度,它們的影響必須被報告;肯德爾趨勢必須對照一個替代序列虛無來檢定;而多個指標一起檢定則需要多重性 (multiplicity) 的控制。一個指標上升,是「一次逼近中的轉變」的必要證據,不是充分證據。
表 32.5 早期預警訊號在精神病理學裡的證據現狀。
| 主張 | 現狀(至截稿為止) |
|---|---|
| 被慶祝的單一個案成功 | 真實而且醒目(例如一次憂鬱轉變之前指標上升),但屬事後 |
| 機制基礎 | 穩固:臨界減速確實是摺疊分岔的一個推論 |
| 預告的表現 | 分歧而有爭議;基本率與假警報的問題未解 |
| 分析者的自由度 | 窗寬與去趨勢的選擇實質影響結果;預先註冊少見 |
| 臨床轉譯 | 對監測有前景;不是經過驗證的警報 |
註:這份消化是有時效的,因為這片文獻活躍而且有爭議;使用時請自行核對它當下的狀態。至今的型態是:一套穩固的理論,一些醒目的示例個案,加上一份未定的預告紀錄。站得住腳的主張是「為產生假設而作的監測」,不是「預測某個個體的轉變」。
實務要點 • 收斂的手藝與替代序列的實作
有兩件實務上的事橫跨本章各方法反覆出現。配適體制轉換與非線性狀態空間模型是一個起始值的問題,第 22 與 26 章已經如此:局部極大值 (local maximum) 與標籤互換是常態,因此一次配適應該由許多起始點出發、保留最好的那一個,並在解讀之前以一個排序慣例(這裡是依狀態平均數遞增)把體制標籤固定下來。dynr 套件提供的收斂控制與第 26 章的狀態空間配適相同,那份手藝可以直接沿用。替代序列推論,也就是誠實的早期預警與遞迴主張的骨幹,有它自己的細節:一個自我相關相符的替代序列保住序列的延宕一期依賴、同時摧毀指標上的任何趨勢,因此觀察到的肯德爾趨勢是對照「單靠那份依賴會產生什麼」來檢定的;替代序列必須與去趨勢之後的殘差相符,不是與原始序列相符,而替代序列的個數(數百個)決定了 \(p\) 值的解析度。這兩件事都值得寫成有固定亂數種子 (seed) 的腳本,好讓一個報告出來的 \(p\) 值可以被完全一樣地重新產生。
32.5 遞迴量化分析
遞迴量化分析是一種看動態序列結構的描述性鏡頭,而它在這裡佔一席之地,是作為前面各章那些以自我相關為本的描述的非線性補充。遞迴圖 (recurrence plot) 在把序列嵌入以重建它的狀態空間之後,標出系統回到相似狀態的每一對時點,而那張圖的視覺質地區分得出動態的體制:一個週期性的系統產生長對角線,因為一個狀態會以規則的間隔重現;一個隨機的系統則產生散開的、沒有質地的圖。遞迴量化分析把那份質地變成數字,也就是遞迴率 (recurrence rate)、決定性 (determinism,落在對角線上的遞迴點比例,標示可預測性),以及層流性 (laminarity,落在垂直線上的比例,標示被困在狀態裡)。圖 32.11 對比一段持續的振盪與一條等長的自我相關雜訊序列:振盪的遞迴圖佈滿長對角線,它的決定性高(\(0.87\)),雜訊序列是散開的,它的決定性比較低(\(0.70\)),而這個差異對照一個替代序列虛無是顯著的(\(p < 0.001\))。這個框架必須維持描述性:遞迴的度量刻畫一條序列,而任何建立在它們之上的推論主張,例如「兩條序列的決定性有差異」、「一對雙人的協調 (coordination) 超過機會水準」,都需要一次替代序列檢定,正如這裡所做的。遞迴量化分析最有價值的用處是耦合序列的協調,例如一對正在交談的雙人的同步 (synchrony),那是應用各章要發展的用途。
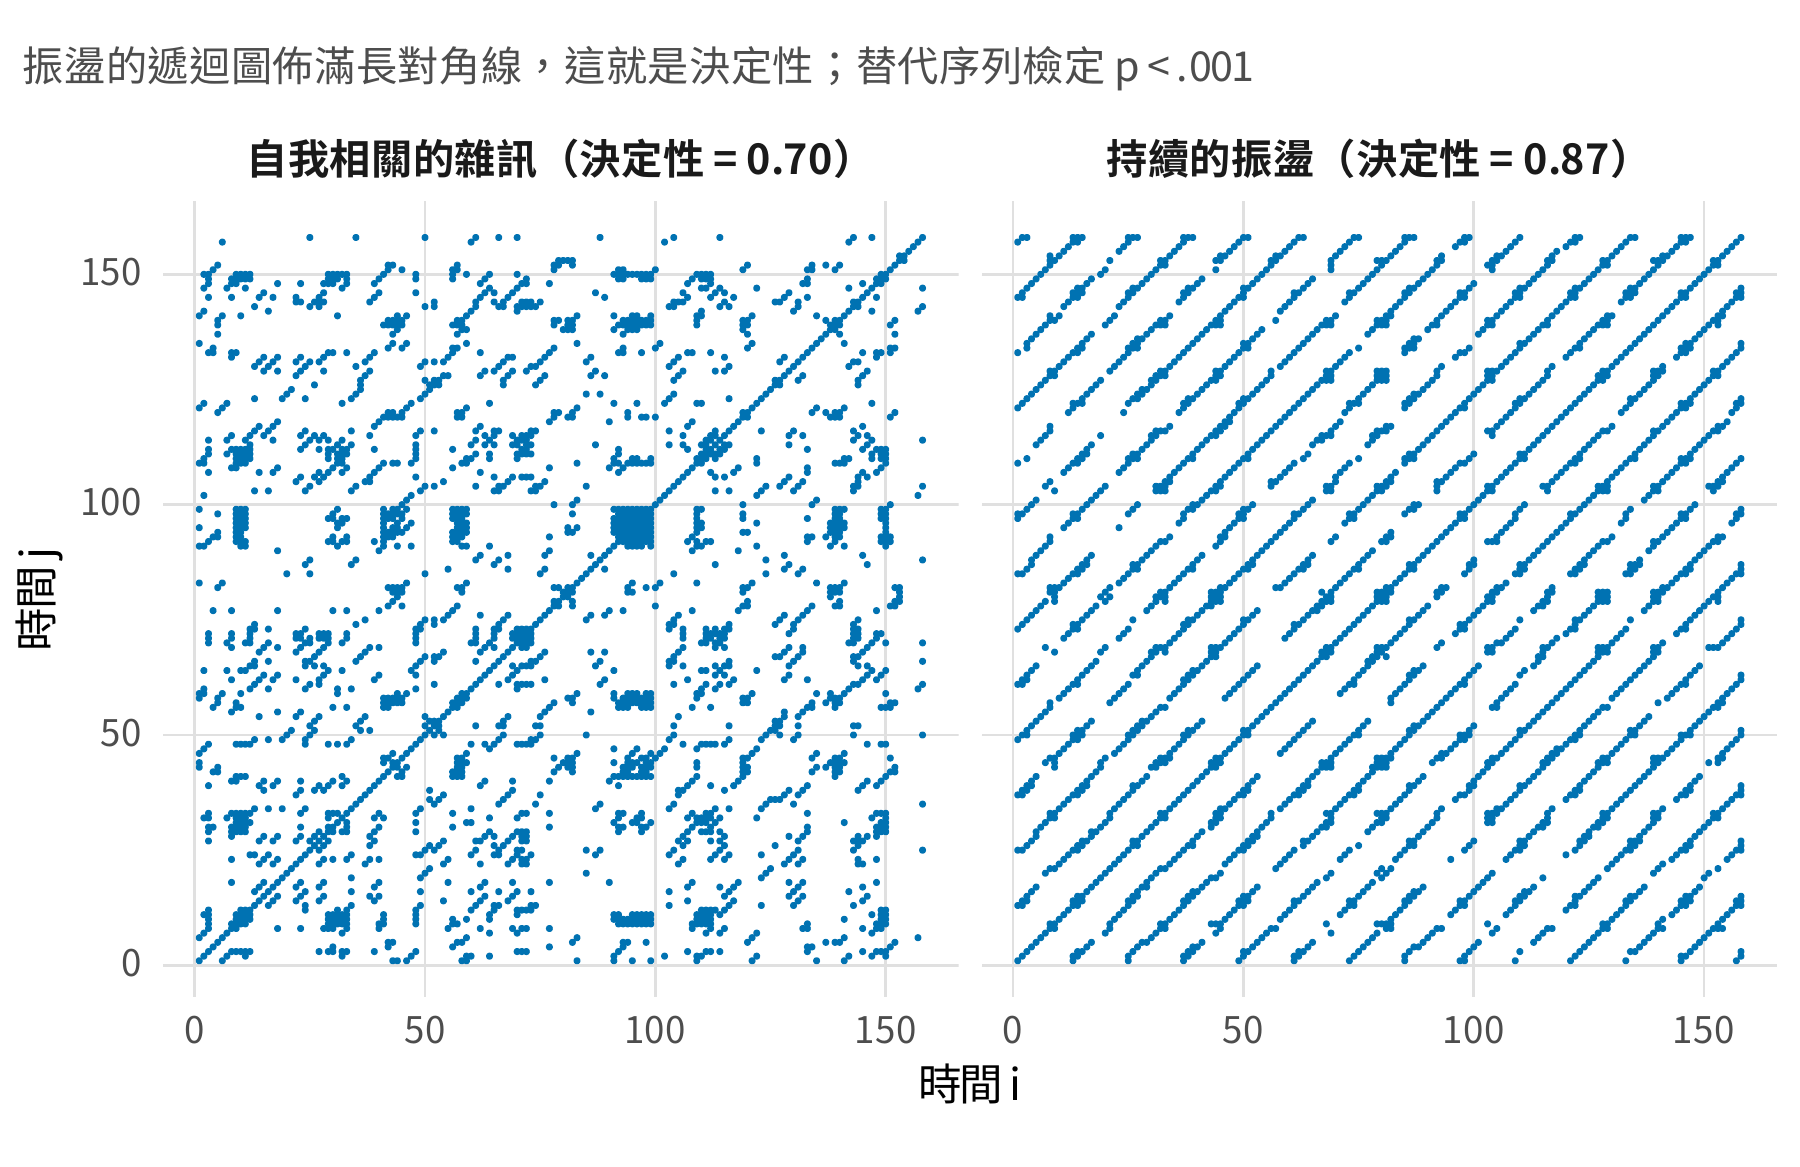
註:一條自我相關雜訊序列(左)與一段等長的持續振盪(右)的遞迴圖。一個遞迴點標出系統處於相似狀態的兩個時點。振盪那些長對角線是「週期性的決定性結構」的指紋;雜訊序列則是散開的。決定性這個度量把差異量化(\(0.87\) 對 \(0.70\)),而它對照一個替代序列虛無是顯著的(\(p < 0.001\))。遞迴量化分析是描述性的;由它出發的推論主張需要替代序列檢定。
32.6 誠實帳本
本章的方法橫跨很寬的資料需求與證據強度的範圍,而前沿正是「把那個範圍老老實實算一遍」最有用的地方。圖 32.12 與表 32.6 就是那份帳:一份「哪一種非線性方法在哪一種資料預算下站得住腳、又各自支持什麼主張」的帳本。一個兩狀態的隱藏馬可夫模型在一百個時點時可行,在數百個時點時證據充分;一個馬可夫轉換自我迴歸需要更多,因為它在每個體制內各估一組動態;振盪子的估計在數百個時點以下是脆弱的,而且不論序列多長,它的主張都被嵌入敏感度封頂;單序列的早期預警推論只有在長紀錄下才可行,而且即使那樣也只支持監測而不是預測;而遞迴量化分析既然是描述性的,可以早一點用,但主張也小。這份帳本的紀律是把主張配上預算,並且對任何一項非線性分析報告結論對分析者選擇的敏感度,也就是早期預警訊號的窗寬與去趨勢、振盪子與遞迴的嵌入、以及轉換模型的起始值與體制個數。一份沒有附上那份敏感度就報出來的非線性結果,還不算是一項發現。本章那些令人興奮的做法與這份令人清醒的帳本並不衝突;在這道前沿上,帳本正是讓那些做法可用的東西。
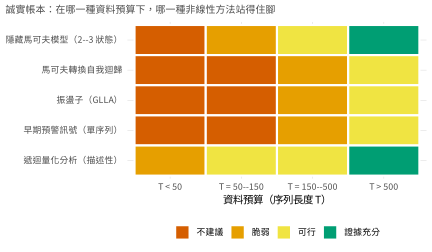
註:本章各方法對照序列長度的一份能力帳本。體制轉換模型與遞迴量化分析在中等長度下就可用;馬可夫轉換自我迴歸與振盪子估計需要比較長的紀錄,而且仍然脆弱;單序列的早期預警推論只有在長紀錄下才可行,而且支持監測、不支持預測。這份帳本編碼了本章的核心紀律:把主張配上資料預算,並報告每一項非線性結論對分析者選擇的敏感度。英文版此圖的分數向量與 expand.grid 的維度順序不合,畫出來的格子被轉置打散,與表 32.6 及正文相牴觸(例如「\(T<50\) 的單序列早期預警=證據充分」);中文版直接以明確的矩陣建表,並與表 32.6 逐格核對。見 EN-32-01。
表 32.6 誠實帳本:方法、最低資料量、主張上限。
| 方法 | 最低 \(T\) | 主張上限 |
|---|---|---|
| 隱藏馬可夫模型(2–3 狀態) | 約 \(100\) | 體制是經過驗證的假設,不是被證明的類型 |
| 馬可夫轉換自我迴歸 | 約 \(200\) | 體制特定的動態,帶著很寬的不確定性 |
| 振盪子(GLLA) | 約 \(200\) | 只有在看得見週期並通過穩健性檢查時才談振盪 |
| 早期預警訊號 | \(\gg 200\),單一個案很弱 | 監測用的假設,不是預告式警報 |
| 遞迴量化分析 | 約 \(100\) | 描述性的結構;推論需要替代序列 |
註:這些最低長度是粗略而且寬鬆的;真正的識別性 (identification) 往往需要更多。主張上限是站得住腳的最強結論,而它遠低於熱情的文獻有時所斷言的。共通的要求是一份橫跨分析者自由度的敏感度分析;沒有它,任何非線性結論都不牢靠。
常見陷阱 • 看見不存在的非線性的四種方式
由離群值造出的體制。 一個兩狀態模型會把少數幾個極端點指派給一個其實只是厚尾雜訊的第二「體制」;請檢查列舉與後驗的不確定性。由逛窗寬造出的早期預警訊號。 試過許多窗寬與去趨勢選擇直到某個指標上升,等於製造出一份預警;請事先固定那些選擇並報告敏感度。由平滑造出的振盪。 在估計導數之前先平滑序列,可能誘導出虛假的週期性;振盪子必須在原始資料上看得見。由不對稱的平均數造出的遲滯。 上行段的平均數與下行段的平均數有差異,並不構成遲滯,除非狀態真的取決於歷史;水準上的一個靜態差異不是一個迴圈。
軟體提示 • 一片斑駁的生態系,直說
心理學裡非線性動力學的軟體參差不齊,而坦白對讀者有益。dynr 套件配適體制轉換與非線性狀態空間模型,是第 32.2 節那些模型有在維護的工具;depmixS4 配適隱藏馬可夫模型。以廣義局部線性近似估計振盪子沒有單一的標準套件,經常像這裡一樣自己寫。早期預警訊號的工具曾經存在(一個 earlywarnings 套件與它的親戚),但維護時斷時續,因此那些指標與它們的替代序列檢定經常、而且合理地,是自己搭起來的;本章隨附的那條管線就是一份有文件、可重複使用、內含替代序列推論的實作。交叉遞迴則有 crqa 可用。因為其中好幾個在產出本章的環境裡並不可用,隱藏馬可夫模型、振盪子的估計、含替代序列虛無的早期預警管線,以及遞迴量化分析,全都以基礎 R 自己寫,這既保證了可重製性 (reproducibility),也讓一件事變得明白:這些方法比它們的工具鏈所暗示的更透明。
本章摘要
非線性動力學把本書擴展到它線性的預設表徵不了的現象,也就是切換、週期、遲滯,以及替代穩定狀態之間的轉變,而它是在「承諾與證據之間落差最寬」的那道前沿上這麼做的,所以每一個方法都配上讓它保持誠實的那份紀律。非線性是一項由「線性模型產生不出來的指紋」所支持的實質主張,不是一項裝飾,而三種形式論處理那些指紋:離散體制、連續的流動,以及臨界轉變。體制轉換模型假定系統佔據少數幾個各有其動態的隱藏狀態之一:一個三狀態隱藏馬可夫模型還原出一條心情序列中植入的體制,並誠實報告後驗的不確定性,而一個馬可夫轉換自我迴歸顯示憂鬱體制既比較持續也比較波動,那是在動態本身之中的失調。但一個兩狀態模型配適厚尾的單體制雜訊,和配適真的體制一樣輕鬆,所以第 22 章的列舉紀律當家:一個被還原的體制是一項在外部受驗證的假設,不是一個被發現的類型。微分方程模型把調節形式化為一股回復力,而阻尼線性振盪子給了頻率與阻尼一個「回到均衡的速度與徹底程度」的讀法;廣義局部線性近似還原得了一個已知的振盪子,但它的估計值隨嵌入維度漂移,而在真實資料上,振盪子幾乎配適得了每一個人,因為均值回歸模仿得出振盪,所以誠實的報告是那條嵌入敏感度曲線以及對「看得見的週期」的要求,不是一個點估計。臨界轉變理論預測一個逼近摺疊分岔的系統會減速、它的自我相關與變異數會上升,那是由線性化的動態乾淨地推導出來的、回復速率消失的一個推論;早期預警管線在移動窗中計算並對照自我相關相符的替代序列檢定,在一條已知摺疊分岔的序列上以很長的領先偵測到那次轉變,但在一條真實的單一心情序列上給出分歧的結論,而更重要的是它屬事後,所以站得住腳的主張是「為產生假設而作的監測」,不是一個經過驗證的預告式警報。遞迴量化分析描述動態的結構,以決定性加上一次替代序列檢定把一段決定性的振盪與雜訊區分開來,而它維持描述性。誠實帳本把這道前沿的紀律整合起來:把主張配上資料預算,報告每一項非線性結論對分析者自由度的敏感度,並認清在這道前沿上,帳本不是一句保留,而是使用這些做法的條件。
本章重要名詞中英對照
| 中文 | English | 說明/首次出現處 |
|---|---|---|
| 體制轉換 | regime switching | 系統佔據少數幾個各有其動態的離散狀態之一;第 32.2 節 |
| 隱藏馬可夫模型 | hidden Markov model | 狀態隱藏、觀察值在給定狀態下條件獨立的轉移模型;第 32.2 節 |
| 發射分配 | emission distribution | 給定一個狀態時觀察值所服從的分配;第 32.2 節 |
| 後驗狀態機率 | posterior state probability | 每個時點上每個狀態的機率;誠實面對不確定性的交付物;第 32.2 節 |
| 馬可夫轉換自我迴歸 | Markov-switching autoregression | 讓動態而不只是平均數跨體制而不同;第 32.2 節 |
| 阻尼線性振盪子 | damped linear oscillator | \(\ddot{x}=\eta x+\zeta\dot{x}\);調節即振盪的衰減;第 32.3 節 |
| 廣義局部線性近似 | generalized local linear approximation | 以嵌入與局部多項式由離散資料估計導數;第 32.3 節 |
| 嵌入維度 | embedding dimension | 每個重疊窗所含的連續觀察值個數;一個研究者的自由度;第 32.3 節 |
| 臨界減速 | critical slowing down | 逼近分岔時回復速率消失,自我相關與變異數上升;第 32.4 節 |
| 摺疊分岔 | fold bifurcation | 一個均衡失去穩定性而消失,系統翻覆到另一個狀態;第 32.4 節 |
| 早期預警訊號 | early-warning signal | 臨界減速在統計上的指紋,被提議用來預告轉變;第 32.4 節 |
| 替代序列 | surrogate series | 保住觀察到的依賴、卻不含趨勢的虛無序列;第 32.4 節 |
| 遞迴圖 | recurrence plot | 標出系統回到相似狀態的每一對時點;第 32.5 節 |
| 決定性 | determinism | 落在對角線上的遞迴點比例;標示可預測性;第 32.5 節 |
| 遲滯 | hysteresis | 狀態取決於驅力的歷史,上行與下行的路徑不同;第 32.1 節 |
| 主張上限 | claim ceiling | 一個方法在給定資料預算下站得住腳的最強結論;第 32.6 節 |
參考文獻
Boker, S. M., & Nesselroade, J. R. (2002). A method for modeling the intrinsic dynamics of intraindividual variability: Recovering the parameters of simulated oscillators in multi-wave panel data. Multivariate Behavioral Research, 37(1), 127–160. https://doi.org/10.1207/S15327906MBR3701_06
Bos, E. H., & De Jonge, P. (2014). “Critical slowing down in depression” is a great idea that still needs empirical proof. Proceedings of the National Academy of Sciences, 111(10), E878. https://doi.org/10.1073/pnas.1323672111
Chow, S.-M., Ferrer, E., & Nesselroade, J. R. (2007). An unscented Kalman filter approach to the estimation of nonlinear dynamical systems models. Multivariate Behavioral Research, 42(2), 283–321. https://doi.org/10.1080/00273170701360423
Chow, S.-M., Ram, N., Boker, S. M., Fujita, F., & Clore, G. (2005). Emotion as a thermostat: Representing emotion regulation using a damped oscillator model. Emotion, 5(2), 208–225. https://doi.org/10.1037/1528-3542.5.2.208
Chow, S.-M., & Zhang, G. (2013). Nonlinear regime-switching state-space (RSSS) models. Psychometrika, 78(4), 740–768. https://doi.org/10.1007/s11336-013-9330-8
Coco, M. I., & Dale, R. (2014). Cross-recurrence quantification analysis of categorical and continuous time series: An R package. Frontiers in Psychology, 5, 510. https://doi.org/10.3389/fpsyg.2014.00510
Dakos, V., Carpenter, S. R., Brock, W. A., Ellison, A. M., Guttal, V., Ives, A. R., Kéfi, S., Livina, V., Seekell, D. A., van Nes, E. H., & Scheffer, M. (2012). Methods for detecting early warnings of critical transitions in time series illustrated using simulated ecological data. PLoS ONE, 7(7), e41010. https://doi.org/10.1371/journal.pone.0041010
Deboeck, P. R. (2010). Estimating dynamical systems: Derivative estimation hints from Sir Ronald A. Fisher. Multivariate Behavioral Research, 45(4), 725–745. https://doi.org/10.1080/00273171.2010.498294
Hamaker, E. L., & Grasman, R. P. P. P. (2012). Regime switching state-space models applied to psychological processes: Handling missing data and making inferences. Psychometrika, 77(2), 400–422. https://doi.org/10.1007/s11336-012-9254-8
Haslbeck, J. M. B., & Ryan, O. (2022). Recovering within-person dynamics from psychological time series. Multivariate Behavioral Research, 57(5), 735–766. https://doi.org/10.1080/00273171.2021.1896353
Marwan, N., Romano, M. C., Thiel, M., & Kurths, J. (2007). Recurrence plots for the analysis of complex systems. Physics Reports, 438(5–6), 237–329. https://doi.org/10.1016/j.physrep.2006.11.001
Olthof, M., Hasselman, F., Strunk, G., van Rooij, M., Aas, B., Helmich, M. A., Schiepek, G., & Lichtwarck-Aschoff, A. (2020). Critical fluctuations as an early-warning signal for sudden gains and losses in patients receiving psychotherapy for mood disorders. Clinical Psychological Science, 8(1), 25–35. https://doi.org/10.1177/2167702619865969
Ou, L., Hunter, M. D., & Chow, S.-M. (2019). What’s for dynr: A package for linear and nonlinear dynamic modeling in R. The R Journal, 11(1), 91–111. https://doi.org/10.32614/RJ-2019-012
Scheffer, M., Bascompte, J., Brock, W. A., Brovkin, V., Carpenter, S. R., Dakos, V., Held, H., van Nes, E. H., Rietkerk, M., & Sugihara, G. (2009). Early-warning signals for critical transitions. Nature, 461(7260), 53–59. https://doi.org/10.1038/nature08227
Scheffer, M., Carpenter, S. R., Lenton, T. M., Bascompte, J., Brock, W., Dakos, V., van de Koppel, J., van de Leemput, I. A., Levin, S. A., van Nes, E. H., Pascual, M., & Vandermeer, J. (2012). Anticipating critical transitions. Science, 338(6105), 344–348. https://doi.org/10.1126/science.1225244
Thelen, E., & Smith, L. B. (1994). A dynamic systems approach to the development of cognition and action. MIT Press.
van de Leemput, I. A., Wichers, M., Cramer, A. O. J., Borsboom, D., Tuerlinckx, F., Kuppens, P., van Nes, E. H., Viechtbauer, W., Giltay, E. J., Aggen, S. H., Derom, C., Jacobs, N., Kendler, K. S., van der Maas, H. L. J., Neale, M. C., Peeters, F., Thiery, E., Zachar, P., & Scheffer, M. (2014). Critical slowing down as early warning for the onset and termination of depression. Proceedings of the National Academy of Sciences, 111(1), 87–92. https://doi.org/10.1073/pnas.1312114110
Wichers, M., Groot, P. C., Psychosystems, ESM Group, & EWS Group (2016). Critical slowing down as a personalized early warning signal for depression. Psychotherapy and Psychosomatics, 85(2), 114–116. https://doi.org/10.1159/000441458